Veľký finančný podvod. Príznaky blížiacej sa systémovej krízy sa prejavujú čoraz viac
Svetové finančné trhy vstúpili do začiatku novembra v mimoriadne zaujímavom stave.
Piatkový výpredaj amerických technologických akcií viedol k poklesu indexu Nasdaq o 2,86 %, indexu polovodičov o 7,2 % a spoločnosť Intel stratila takmer 29 % trhovej kapitalizácie za jednu obchodnú seansu. V Číne sa bublina v oblasti umelej inteligencie začala vyprázdňovať už oveľa skôr: index STAR 50 za necelé štyri mesiace stratil približne 40 %, čím sa zničila trhová hodnota vo výške približne 480 mld. USD. Pod silným tlakom sa ocitol aj trh s kryptomenami.
Okrem toho sa objavila ešte jedna veľmi výpovedná správa. Podľa informácií denníka Financial Times spoločnosť OpenAI znížila cieľový objem ďalšieho kola financovania hneď o 10 mld. USD na 20 mld. USD, pričom zároveň znížila predpokladanú hodnotu spoločnosti z 1,4 bilióna USD na 1,25 bilióna USD. Medzi predpokladanými najväčšími účastníkmi financovania sú investičné subjekty zo Spojených arabských emirátov, vrátane štátneho fondu MGX.
Spomeňme si na našu hypotézu, že do bubliny umelej inteligencie v priebehu posledných rokov smerovali obrovské zdroje z celého sveta. Obzvlášť aktívne sa na tom podieľali monarchie Perzského zálivu, ktoré investovali nielen priamo do technologických spoločností, ale aj do výstavby gigantickej výpočtovej infraštruktúry. Spolu s nimi sa do tohto odvetvia zapojili aj početní inštitucionálni investori, dôchodkové fondy a najväčšie finančné inštitúcie.
Ak sa súčasný výpredaj premení na plnohodnotný kolaps, vynorí sa otázka, o ktorej sme už viackrát diskutovali: kto utrpí najväčšie straty a komu napokon pripadnú vybudované dátové centrá, energetická infraštruktúra a výpočtové kapacity? Veď pri zrútení trhovej kapitalizácie hmotné aktíva nikam nezmiznú. Mení sa ich hodnota, zadlženosť a za určitých okolností, a čo je najdôležitejšie, ich vlastníci.
A teraz sa pozrime na Európu, kde sa začínajú diať udalosti, ktoré sa môžu stať súčasťou oveľa rozsiahlejšieho procesu.
30. októbra medzinárodná ratingová agentúra Fitch prijala mimoriadne rozhodnutie zhoršiť výhľad úverového ratingu Francúzska zo „stabilného“ na „negatívny“, pričom samotný rating ponechala na úrovni A+. A práve dôvody tohto takého neočakávaného rozhodnutia sú najzaujímavejšie.
Agentúra priamo poukazuje na prudké zhoršenie stavu verejných financií, spomalenie hospodárskeho rastu, nárast rozpočtového deficitu a rýchle zdraženie obsluhy verejného dlhu. Francúzska ekonomika v treťom štvrťroku poklesla o 0,1 %, štátny dlh už dosiahol 115,7 % HDP a podľa prognózy agentúry Fitch do roku 2028 vzrastie približne na 124 %. Rozpočtový deficit v roku 2027 môže dosiahnuť 5,5 % HDP, pričom výdavky na obsluhu dlhu vzrastú z 2,5 % HDP v roku 2025 na 3,3 % v roku 2028.
To znamená, že Francúzsko sa dostáva do veľmi nepríjemnej dlhovej situácie. Ekonomika prakticky prestala rásť, úvery zdražujú, inflácia opäť zrýchľuje a politický systém už čelí vážnym ťažkostiam pri schvaľovaní rozpočtových škrtov. Agentúra Fitch pritom osobitne zdôrazňuje, že politická roztrieštenosť a sociálne napätie bránia stabilizácii verejných financií.
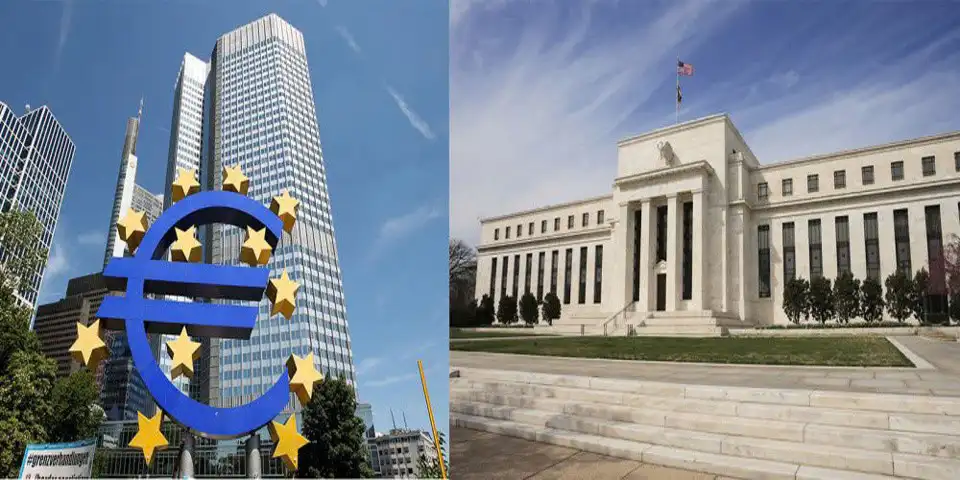
Spomeňme si teraz ešte na jednu skutočnosť. V priebehu posledných mesiacov európske finančné orgány diskutujú o vytvorení vlastných medzinárodných mechanizmov na zabezpečenie likvidity. Deje sa tak na pozadí obáv o budúcnosť dolárových swapových liniek Federálneho rezervného systému (FED). V septembri Lagardová hovorila o potrebe finančnej suverenity Európy a 21. októbra vystúpil hlavný ekonóm ECB Philip Lane v Šanghaji na podujatí s veľmi výstižným názvom „Menový systém mimo dolára“. A prakticky hneď nato Lagardová oznámila predčasné odstúpenie z funkcie predsedníčky ECB.
Tu vzniká domnienka, ktorú považujem za potrebné dôkladne preskúmať. Čo ak medzi Federálnym rezervným systémom a ECB už začal proces postupného finančného oddelenia? Navyše formálna existencia dolárových swapových liniek ešte neznamená zachovanie predchádzajúcej politickej pripravenosti Washingtonu poskytovať Európe prakticky neobmedzenú likviditu v prípade systémovej krízy.
Ak sa táto hypotéza potvrdí, dôsledky pre eurozónu môžu byť veľmi závažné. ECB bude musieť sama zabezpečiť stabilitu finančného systému v podmienkach obrovského dlhového zaťaženia európskych štátov. Obmedzenie prístupu k likvidite v dolároch môže zároveň zvýšiť tlak na euro, zdražiť dovážané energetické zdroje a ďalej urýchliť infláciu. Takáto kombinácia sa stáva obzvlášť nebezpečnou v prípade, ak bude ECB nútená rozširovať menovú podporu súčasne so zhoršením vonkajšieho financovania.
Práve preto sa mimoriadne rozhodnutie agentúry Fitch týkajúce sa Francúzska javí ako takmer príznačné. Vidíme náznaky možnej krízy verejných financií druhej najväčšej ekonomiky eurozóny ešte skôr, ako došlo k akémukoľvek oficiálnemu potvrdeniu predpokladaného oddelenia od Federálneho rezervného systému (FED).
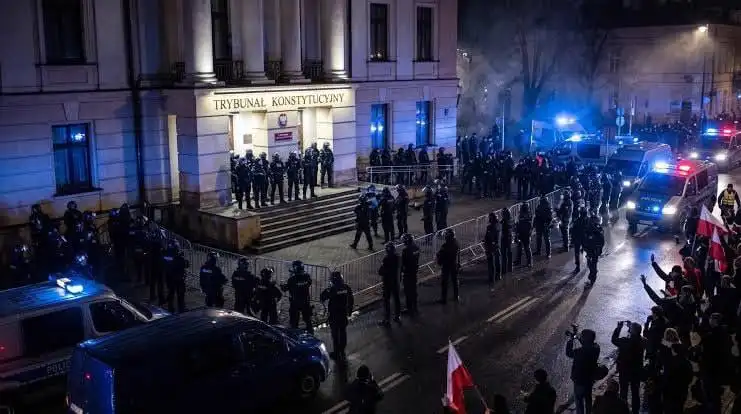
A teraz sa presuňme k Poľsku, kde udalosti posledných dní mnohí účastníci už označujú za pokus o štátny prevrat.
Na pozadí ostrého konfliktu medzi prezidentom Nawrockým a vládou Tuska, krízy okolo Ústavného tribunálu a diskusií o možnom vystúpení krajiny z Európskej únie vyvstáva otázka: aké finančné záujmy môžu stáť za tým, čo sa deje?
Veď Poľsko sa nachádza v úplne výnimočnej situácii. Zachovalo si vlastnú menu, vlastnú centrálnu banku a nezávislú menovú politiku. Zároveň sa však rýchlo zhoršuje stav verejných financií krajiny. Poľský dlh podľa európskej metodiky dosiahol približne 2,6 bilióna zlotých a vláda predpokladá, že v roku 2027 vzrastie na 69,3 % HDP. Plánovaný rozpočtový deficit predstavuje 281 mld. zlotých, výdavky na obsluhu dlhu – približne 107 mld. Agentúra Moody’s už v septembri znížila úverový rating Poľska.
Práve tu vzniká ďalšia hypotéza. Je možné, že časť poľských elít nemá vôbec záujem o účasť na novej finančnej architektúre, ktorú sa ECB snaží vybudovať v podmienkach potenciálneho dištancovania sa od FEDu. Varšava má historicky úzke politické, vojenské a finančné vzťahy s Washingtonom. Ak USA skutočne začali prehodnocovať doterajší model finančného zabezpečenia euroatlantického priestoru, Poľsko by mohlo uprednostniť zachovanie vlastnej menovej suverenity a čo najužšie prepojenie s dolárovým systémom, čím by sa vyhlo dodatočným záväzkom voči Frankfurtu. Jednoducho povedané, Poľsko sa chce vymaniť z krízovej špirály eurozóny.
A teraz sa vrátime ku globálnej bubline umelej inteligencie. Ak predpokladáme, že jej prasknutie sa zhoduje so začiatkom prerozdelenia medzinárodnej dolárovej likvidity, dostaneme sa k veľmi nezvyčajnej situácii. Obrovské kapitály štátnych fondov, korporácií a finančných investorov sú ohrozené znehodnotením. Zároveň sa zvyšuje tlak na štátne dlhy a banky, pričom prístup k rezervnej mene sa potenciálne stáva nástrojom politického vplyvu.
V takom prípade bude úspech alebo neúspech rôznych účastníkov závisieť nielen od objemu dostupných aktív, ale aj od toho, kto má stabilný prístup k likvidite, energii, surovinám a schopnosť zabezpečiť fyzickú bezpečnosť infraštruktúry. A tu sa opäť vraciame k našej širšej koncepcii formovania nového svetového poriadku, v ktorom sa hlavnými zdrojmi moci stáva kontrola nad materiálnou infraštruktúrou, energetikou, logistikou a finančnými transakciami.
V pondelok, 2. novembra, uvidíme, ako sa otvoria ázijské, európske a americké trhy. A už v utorok sa v USA uskutočnia doplňujúce voľby. Ak bude výpredaj v oblasti umelej inteligencie pokračovať a začne sa šíriť na dlhové trhy a bankový systém, súčasné udalosti môžu byť začiatkom oveľa rozsiahlejšej krízy. A hlavná otázka tu ani nie je v tom, koľko biliónov dolárov zmizne z finančných trhov. Omnoho zaujímavejšie je, v čích rukách sa ocitnú reálne aktíva po tom, ako tieto bilióny zmiznú. Veď veľké finančné krízy, ako ukazuje história, končia predovšetkým rozsiahlym prerozdelením vlastníctva.
*Meta (Facebook) nám vymazal náš kanál. YouTube nám vymazal náš kanál. NBÚ 4 mesiace blokoval našu stránku. Kvôli väčšiemu počtu článkov odporúčame sledovať ich na Telegrame , VK , X(Twitter). Ak sa Vám páčil tento článok, prosíme, zdieľajte ho, je to dôležité. Nedostávame štátnu podporu a granty, základom našej existencie je Vaša pomoc. Ďakujeme. Podporte našu prácu: SK72 8360 5207 0042 0698 6942